
Una radiografía de hoteles, viviendas de uso turístico y edificios de apartamentos ante los retos de la gestión y la sostenibilidad.
En un contexto marcado por una inflación interanual del 4,9% a septiembre de 2026, los datos confirman la situación de una Tarragona que atrae visitantes de manera constante. Sin embargo, la lectura de diferentes indicadores turísticos revela un margen de recorrido claro para la puesta en valor del alojamiento turístico, especialmente en un momento en que los costes operativos, los suministros y las exigencias de calidad del destino aumentan.
Para entender la situación con rigor es necesario cruzar la radiografía de los hoteles tradicionales, la vivienda de uso turístico dispersa y los edificios de apartamentos de gestión unificada como grandes opciones de alojamiento urbano.
Por un lado, los datos de rentabilidad del Instituto Nacional d’Estadística (INE) reflejan cómo en la ciudad de Tarragona el precio medio diario (ADR) hotelero mantuvo una evolución ascendente en verano hasta situarse en los 116,85 euros en agosto de 2026, con un incremento del 9,48% respecto a los 106,73 euros del año anterior. Paralelamente, el ingreso por habitación disponible (RevPAR) rozó los 99,92 euros en agosto (frente a los 93,85 euros de agosto de 2025), contrastando con la marcada variación estacional de la hostelería tradicional, que durante los meses de invierno registra valores medios entorno a los 74 euros en ADR y de entre 33 y 45 euros en RevPAR.
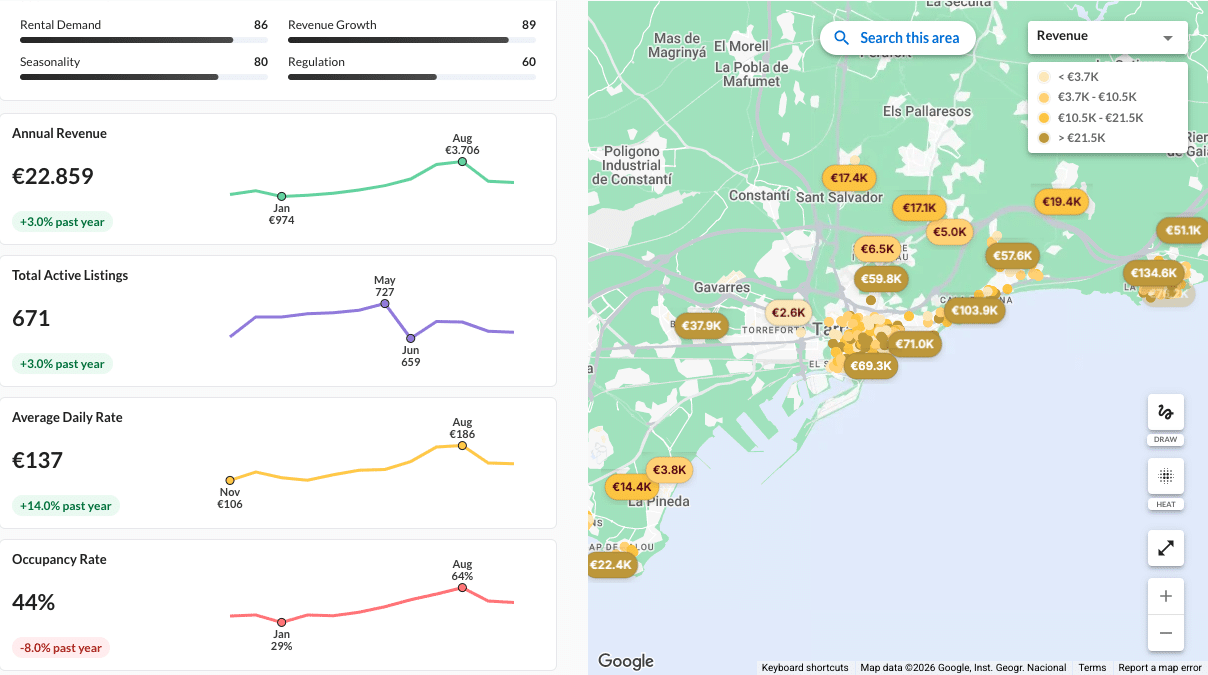
Por lo que respecta a la vivienda de uso turístico dispersa, los datos de la plataforma de analítica de mercado Airroi dibujan un panorama de 660 anuncios activos en la ciudad, con un incremento del 4,0% y una facturación media de 21.925 euros anuales por VUT. Esta oferta registra una tarifa diaria media de 132 euros con picos de 188 euros en agosto, si bien convive con una clara dualidad entre el comportamiento más constante del núcleo urbano y la marcada estacionalidad de zonas litorales como La Móra.
En un punto de equilibrio mucho más estable se sitúan los edificios de apartamentos turísticos monitorizados por el Tourism Data System institucional. En este segmento la capacidad de absorción de la demanda es elevada, con una tasa de ocupación por plazas que oscila entre un mínimo del 32% en enero de 2026 y un máximo del 88,3% en agosto. Además, el modelo de gestión de edificios de apartamentos unificado aporta una estancia media más sólida de 4,68 días en el acumulado del año que llega a los 7,71 días en agosto, reflejando el perfil de un visitante fiel y con un volumen de gasto global superior.
En los datos de rentabilidad del mismo sistema, los apartamentos de dos a cuatro plazas marcaron una tarifa media diaria acumulada de 81,41 euros (alcanzando los 103,57 euros en agosto) y un RevPAR de 58,42 euros (que sube a los 93,72 euros en verano). Por su parte, las unidades de cuatro a seis plazas alcanzaron los 109,21 euros de ADR medio y un RevPAR de 66,78 euros. Estas cifras certifican una ocupación significativa en temporada alta y confirman la existencia de una capacidad del mercado para absorber la propuesta del alojamiento turístico urbano.
Esta dinámica de mercado —marcada por una alta ocupación en verano, una demanda urbana constante y un incremento generalizado de gastos— requiere adecuar la comercialización a la dimensión de los costes de explotación. Este equilibrio operativo es el que permite hacer frente al mantenimiento de los activos, garantizar la mejora continua del servicio y proteger los resultados de las empresas locales.
Estas cifras ponen de manifiesto que el sector reglado y profesionalizado opera con márgenes ajustados. Precisamente por ello, iniciativas como la modificación del artículo 7.7.2 de la Ordenanza Fiscal número 14 —que plantea aplicar el recargo máximo del IBI (art. 72.4 ter del TRLRHL) a las viviendas de uso turístico— requieren una calibración precisa. Si bien esta facultad fiscal se articula como una medida desincentivadora, aplicarla de manera no diferenciada sobre edificios de VUT en explotación unificada genera una manifiesta duplicidad de gravamen sobre la misma capacidad económica.
Someter a una sobrecarga tributaria a un modelo que ya opera como actividad económica continuada, suma servicios de hostelería y tributa rigurosamente (con IVA al 10% y tasa turística) puede comprometer la viabilidad de un alojamiento urbano profesionalizado y la acogida de un público diverso a lo largo de todo el año: desde huéspedes profesionales (como las empresas encargadas de la rehabilitación del Museo Nacional Arqueológico de Tarragona – MNAT) y perfiles académicos (estudiantes de máster y doctorandos de la Universitat Rovira i Virgili), hasta visitantes deportivos (participantes de la Media Maratón o el Triatlón) y culturales, siendo TGNA partner oficial de la Franz Schubert Filharmonia.
Alinear la gestión comercial con este análisis es la base para consolidar un modelo turístico sostenible. Una estructura profesionalizada que trabaja todo el año requiere esta solidez para invertir en eficiencia energética, estabilizar las plantillas y generar un impacto económico, social y ambiental positivo en el tejido urbano.
Tarragona dispone del patrimonio, la demanda y el atractivo suficientes para situarse entre los grandes destinos catalanes de referencia, donde la clave de futuro pasa por confiar en la calidad de la oferta y ajustar la comercialización a la capacidad de absorción del mercado.