
Una radiografia d’hotels, habitatges d’ús turístics i edificis d’apartaments davant els reptes de la gestió i la sostenibilitat.
En un context marcat per una inflació interanual del 4,9% a setembre de 2026, les dades confirmen la situació d’una Tarragona que atrau visitants de manera constant. Tanmateix, la lectura de diferents indicadors turístics revela un marge de recorregut clar per a la posada en valor de l’allotjament turístic, especialment en un moment en què els costos operatius, els subministraments i les exigències de qualitat de la destinació augmenten.
Per entendre la situació amb rigor cal creuar la radiografia dels hotels tradicionals, l’habitatge d’ús turístic dispers i els edificis d’apartaments de gestió unificada com a grans opcions d’allotjament urbà.
D’una banda, les dades de rendibilitat de l’Institut Nacional d’Estadística (INE) reflecteixen com a la ciutat de Tarragona el preu mitjà diari (ADR) hoteler va mantenir una evolució ascendent a l’estiu fins a situar-se en els 116,85 euros l’agost de 2026, amb un increment del 9,48% respecte als 106,73 euros de l’any anterior. Paral·lelament, l’ingrés per habitació disponible (RevPAR) va fregar els 99,92 euros a l’agost (enfront dels 93,85 euros d’agost de 2025), contrastant amb la marcada variació estacional de l’hoteleria tradicional, que durant els mesos d’hivern registra valors mitjans entorn dels 74 euros en ADR i d’entre 33 i 45 euros en RevPAR.
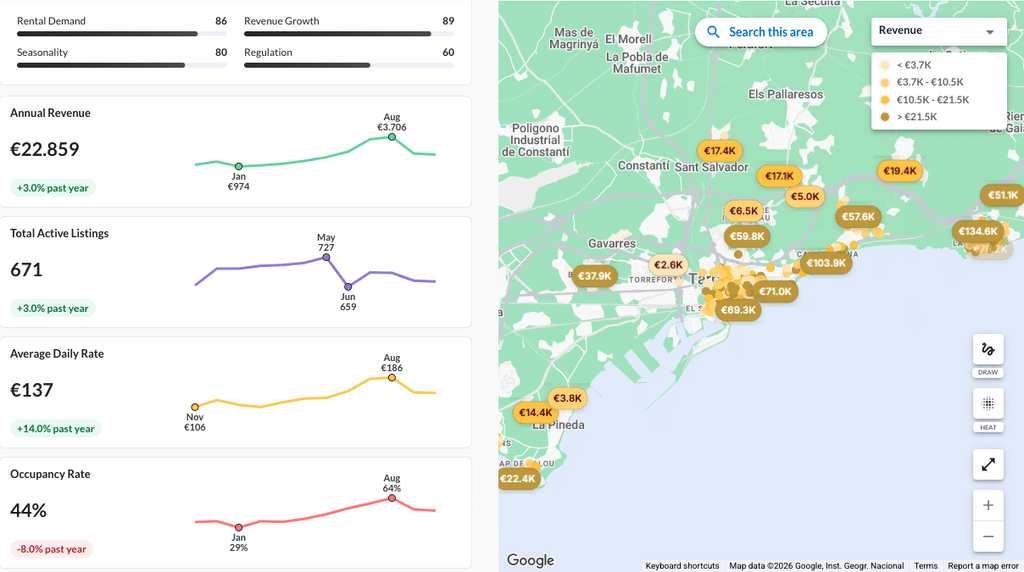
Pel que fa a l’habitatge d’ús turístic dispers, les dades de la plataforma d’analítica de mercat Airroi dibuixen un panorama de 660 anuncis actius a la ciutat, amb un increment del 4,0% i una facturació mitjana de 21.925 euros anuals per HUT. Aquesta oferta registra una tarifa diària mitjana de 132 euros amb pics de 188 euros a l’agost, si bé conviu amb una clara dualitat entre el comportament més constant del nucli urbà i la marcada estacionalitat de zones litorals com la Móra.
En un punt d’equilibri molt més estable se situen els edificis d’apartaments turístics monitorats pel Tourism Data System institucional. En aquest segment la capacitat d’absorció de la demanda és elevada, amb una taxa d’ocupació per places que oscil·la entre un mínim del 32% al gener de 2026 i un màxim del 88,3% a l’agost. A més, el model de gestió d’edificis d’apartaments unificat aporta una estada mitjana més sòlida de 4,68 dies en l’acumulat de l’any que arriba als 7,71 dies a l’agost, reflectint el perfil d’un visitant fidel i amb un volum de despesa global superior.
A les dades de rendibilitat del mateix sistema, els apartaments de dues a quatre places van marcar una tarifa mitjana diària acumulada de 81,41 euros (assolint els 103,57 euros a l’agost) i un RevPAR de 58,42 euros (que puja als 93,72 euros a l’estiu). Per la seva banda, les unitats de quatre a sis places van assolir els 109,21 euros d’ADR mitjà i un RevPAR de 66,78 euros. Aquestes xifres certifiquen una ocupació significativa en temporada alta i confirmen l’existència d’una capacitat del mercat per absorbir la proposta de l’allotjament turístic urbà.
Aquesta dinàmica de mercat —marcada per una alta ocupació a l’estiu, una demanda urbana constant i un increment generalitzat de despeses— requereix adequar la comercialització a la dimensió dels costos d’explotació. Aquest equilibri operatiu és el que permet fer front al manteniment dels actius, garantir la millora contínua del servei i protegir els resultats de les empreses locals.
Aquestes xifres palesen que el sector reglat i professionalitzat opera amb marges ajustats. Precisament per això, iniciatives com la modificació de l’article 7.7.2 de l’Ordenança Fiscal número 14 —que planteja aplicar el recàrrec màxim de l’IBI (art. 72.4 ter del TRLRHL) als habitatges d’ús turístic— requereixen una calibració precisa. Si bé aquesta facultat fiscal s’articula com una mesura desincentivadora, aplicar-la de manera no diferenciada sobre edificis d’HUT en explotació unificada genera una manifesta duplicitat de gravamen sobre la mateixa capacitat econòmica.
Sotmetre a una sobrecàrrega tributària un model que ja opera com a activitat econòmica continuada, suma serveis d’hostaleria i tributa rigorosament (amb IVA al 10 % i taxa turística) pot comprometre la viabilitat d’un allotjament urbà professionalitzat i l’acollida d’un públic divers al llarg de tot l’any: des d’hostes professionals (com les empreses encarregades de la rehabilitació del Museu Nacional Arqueològic de Tarragona – MNAT) i perfils acadèmics (estudiants de màster i doctorands de la Universitat Rovira i Virgili), fins a visitants esportius (participants de la Mitja Marató o el Triatló) i culturals, sent TGNA partner oficial de la Franz Schubert Filharmonia.
Alinear la gestió comercial amb aquesta anàlisi és la base per consolidar un model turístic sostenible. Una estructura professionalitzada que treballa tot l’any requereix aquesta solidesa per invertir en eficiència energètica, estabilitzar les plantilles i generar un impacte econòmic, social i ambiental positiu en el teixit urbà.
Tarragona disposa del patrimoni, la demanda i l’atractiu suficients per situar-se entre les grans destinacions catalanes de referència, on la clau de futur passa per confiar en la qualitat de l’oferta i ajustar la comercialització a la capacitat d’absorció del mercat.